Domain kühl-fahrzeuge.de kaufen?
Wir ziehen mit dem Projekt
kühl-fahrzeuge.de um.
Sind Sie am Kauf der Domain
kühl-fahrzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kühl-fahrzeuge.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
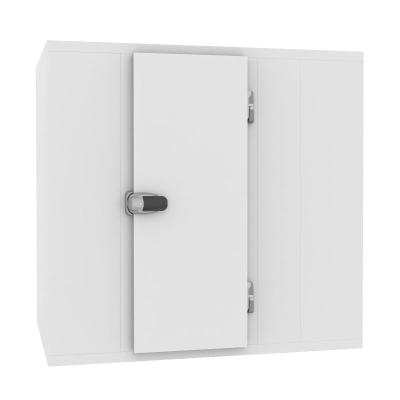
Positiver Kühlraum Horeca-Material 2100x2100Der positive Kühlraum Materiel Horeca mit der Referenz KCEL212120 wurde entwickelt, um die Kühlung Ihrer Produkte zu optimieren. Er zeichnet sich durch seine funktionelle Struktur mit den Maßen 2100 x 2100 mm aus. Sie ist mit einer 80 mm starken...4877,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COMBISTEEL - Positiv-/Negativ-Kühlraum 3000x3000x2400Eigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 3000 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x2760x2160 Gewicht des Brenners (kg): 684 Fassungsvermögen (m3): 16,4 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 1209280,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
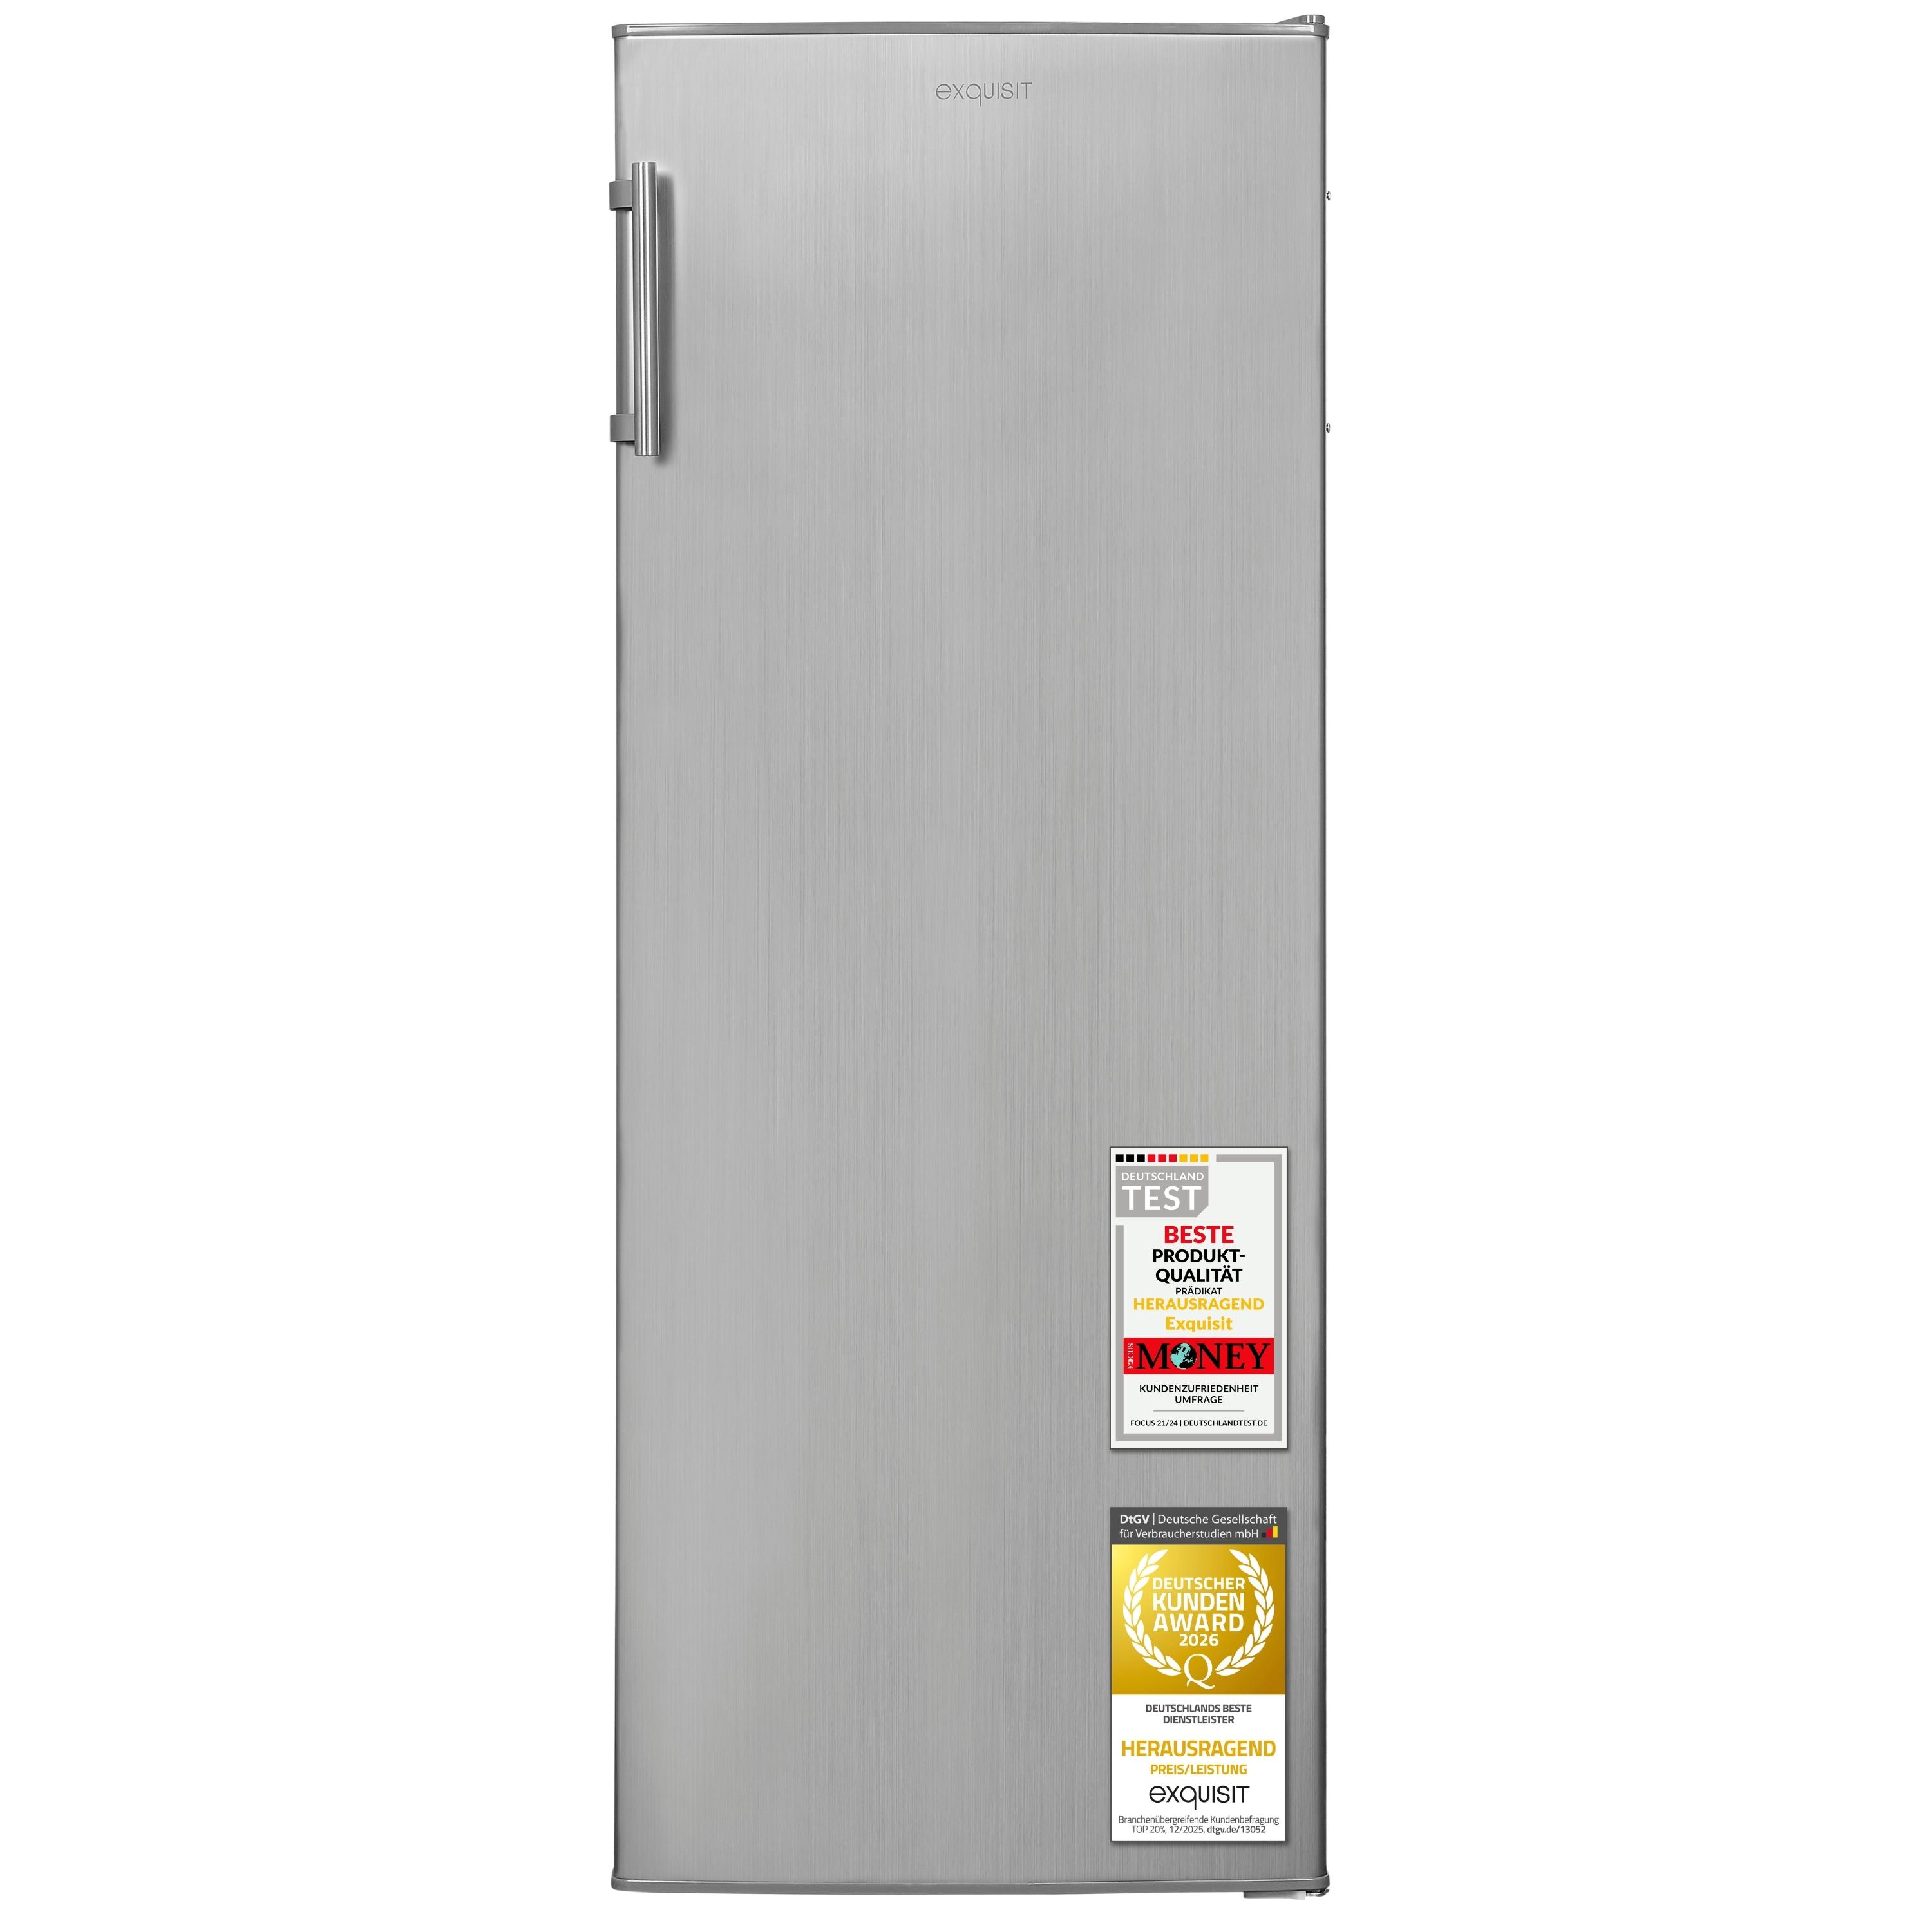
Exquisit Vollraum-Kühlschrank | Kühlraum mit Glasablagen, Gemüseschublade und Türfächern | manuelle Temperaturregelung | Modell KS5320-V-H-040EGroßzügiger Nutzinhalt: Mit 242 l Kühlvolumen bietet der Vollraumkühlschrank viel Platz für Lebensmittel und Getränke und ermöglicht eine übersichtliche Lagerung für den täglichen KühlbedarfÜbersichtliche Aufteilung: Fünf Glasablagen davon vier verstellbar sowie vier Türablagen mit integriertem Flaschenregal unterstützen eine strukturierte Organisation von Lebensmitteln im KühlteilZuverlässige Kühlung: Die manuelle Temperaturregelung ermöglicht eine angepasste Kühlleistung während die integrierte LED Beleuchtung den Innenraum gleichmäßig ausleuchtet und Lebensmittel gut sichtbar machtEffizienter Betrieb: Mit einem Energieverbrauch von 83 kWh/Jahr arbeitet das Gerät in Energieklasse D und verursacht 39 dB mit Geräuschklasse C eine ruhige Betriebsumgebung im Alltag zuhauseFlexible Platzierung: Als Standgerät mit wechselbarem Türanschlag sowie höhenverstellbaren Füßen und Rollen lässt sich der Vollraumkühlschrank an unterschiedliche Küchenbereiche anpassen Produktbeschreibung Der Vollraum409,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Positiver Kühlraum Horeca-Material 2100x2100Der positive Kühlraum Materiel Horeca mit der Referenz KCEL212120 wurde entwickelt, um die Kühlung Ihrer Produkte zu optimieren. Er zeichnet sich durch seine funktionelle Struktur mit den Maßen 2100 x 2100 mm aus. Sie ist mit einer 80 mm starken...4877,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COMBISTEEL - Positiv-/Negativ-Kühlraum 3000x3000x2400Eigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 3000 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x2760x2160 Gewicht des Brenners (kg): 684 Fassungsvermögen (m3): 16,4 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 1209280,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissen. FahrzeugeWissen. Fahrzeuge , Transport in spektakulären Bildern. Einzigartige Einblicke in die aufregende Welt der Fahrzeuge. Für Kinder ab 8 Jahren , Kotflügel, Seitenwände & Tankdeckel > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20250228, Titel der Reihe: DK Wissen##, Redaktion: DK Verlag - Kids, Übersetzung: Ritschel, Martin, Seitenzahl/Blattzahl: 208, Abbildungen: Mit farbigen Fotos, Illustrationen und 3-D-Grafiken, Keyword: geschichte des transportwesens; wissenschaft und technik; enzyklopädie; enzyklopädie kinder; nachschlagewerk für kinder; technik; rekordhalter; rekorde; lexikon; lexikon kinder; wissen für kinder; wissen für schüler; wissensbuch; kindersachbuch; sachbuch für kinder; nachschlagewerk; schülerlexikon; kinderbuch wissen; kinder wissen; jugendlexikon; kinderlexikon; geschenk kinder; geschenk einschulung; geburtstagsgeschenk; schulanfang; schultüte; weihnachtsgeschenk; zukunftstechnologie; wissen für clevere kids; weltraum; 3d grafiken; infografiken; querschnitte; rakete; kindergeburtstag; grundschulwissen; grundschule; grundschullexikon; allgemeinbildung; ab 7 jahren; ab 8 jahren, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Landmaschine - Landtechnik~Maschine / Landmaschine~Auto / Bildband, Katalog, Test~Fahrzeug / Nutzfahrzeug~Kraftfahrzeug / Nutzfahrzeug~Nutzfahrzeug~Baumaschine - Baufahrzeug~Maschine / Baumaschine~Traktor~Flugzeug~Luftfahrt / Flugzeug~Wissen für Kinder - Kinderwissen~Geschichte / Kindersachbuch, Jugendsachbuch~Kinder- u. Jugendliteratur / Kindersachbuch~Technik / Kindersachbuch~Fahrzeug / Kindersachbuch, Jugendsachbuch, Fachkategorie: Wissenschaft, Technologie und Gesellschaft ~Kfz-Handwerk~Güterverkehr und Straßentransportwesen~Luft- und Raumfahrttechnik~Elektrofahrzeuge / Fahrzeuge mit alternativen Kraftstoffen~Agrartechnik und landwirtschaftliche Maschinen~Autos: Ratgeber, Sachbuch~Busse, Straßenbahnen und Nutzfahrzeuge: Ratgeber, Sachbuch~Baufahrzeuge und schweres Gerät: Ratgeber, Sachbuch~Straßen- & Motorenfahrzeuge: Campingmobile, Freizeitfahrzeuge~Traktoren und landwirtschaftliche Nutzfahrzeuge: Ratgeber, Sachbuch~Lokomotiven & Schienenfahrzeuge~Schiffe: Fahrgastschiffe & andere seetüchtige Fahrzeuge~Flugzeuge: Ratgeber, Sachbuch~Kinder/Jugendliche: Allgemeine Interessen: Allgemeinbildung und Wissenswertes~Kinder/Jugendliche: Sachbuch: Geschichte~Kinder/Jugendliche: Sachbuch: Kriegsführung, Schlachten, Militär~Kinder/Jugendliche: Allgemeine Interessen: Maschinen und Prozesse~Kinder/Jugendliche: Sachbuch: Transport & Fahrzeuge~Kinder/Jugendliche: Nachschlagewerke: Fachspezifische Nachschlagewerke, Interesse Alter: empfohlenes Alter: ab 8 Jahre~empfohlenes Alter: ab 9 Jahre~empfohlenes Alter: ab 10 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Naturwissensch./Technik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 308, Breite: 258, Höhe: 18, Gewicht: 1361, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.